Dauguma verslo savininkų apie ilgalaikį turtą susimąsto tik tuomet, kai planuoja įsigyti automobilį, kompiuterius ar kitą didesnės vertės įrangą. Tačiau praktikoje svarbiausias klausimas dažnai būna ne pats pirkinys, o jo apskaita. Nuo to priklauso ne tik finansinių ataskaitų tikslumas, bet ir pelno mokesčio apskaičiavimas, leidžiamų atskaitymų taikymas bei galimų mokestinių rizikų valdymas.
Nors iš pirmo žvilgsnio ilgalaikio turto apskaitos taisyklės atrodo paprastos, praktikoje dažnai kyla klausimų dėl minimalios vertės ribos, turto klasifikavimo, nusidėvėjimo laikotarpių bei išlaidų, kurias galima įtraukti į turto savikainą. Pastaraisiais metais daugiau dėmesio sulaukė ir lengvųjų automobilių apskaita, kuriai taikomi specialūs mokestiniai ribojimai. Šiame straipsnyje paaiškinsime, kas laikoma ilgalaikiu turtu, nuo kokios vertės jis pripažįstamas apskaitoje, kokios yra pagrindinės ilgalaikio turto rūšys ir kaip, vadovaujantis galiojančiais apskaitos standartais, apskaičiuojamas nusidėvėjimas bei tvarkoma turto apskaita.
Kas yra ilgalaikis turtas ir nuo kokios sumos jis pripažįstamas?
Ilgalaikis turtas yra turtas, kurį įmonė ketina naudoti ilgiau nei 12 mėnesių ekonominei naudai gauti ir kurio įsigijimo (pasigaminimo) savikaina yra ne mažesnė už įmonės nusistatytą minimalią vertę. Toks apibrėžimas pateiktas 12-ajame verslo apskaitos standarte „Ilgalaikis materialusis turtas“. Materialusis turtas priskiriamas ilgalaikiam tik tuo atveju, jei vienu metu atitinka visus keturis kriterijus: įmonė ketina jį naudoti ilgiau nei vienus metus; pagrįstai tikisi iš jo gauti ekonominės naudos būsimais laikotarpiais; gali patikimai nustatyti jo įsigijimo (pasigaminimo) savikainą; jo savikaina yra ne mažesnė už įmonės nustatytą tai turto grupei minimalią vertę. Jei bent vienas kriterijus nėra tenkinamas, objektas nepriskiriamas ilgalaikiam turtui.
Atsakant į dažniausiai užduodamą klausimą „Nuo kokios sumos?“, vienos privalomos įstatymuose nustatytos ribos pelno mokesčio tikslais nėra. Minimalią vertę kiekvienai turto grupei savo apskaitos politikoje nustato pati įmonė, todėl skirtingos bendrovės gali taikyti skirtingas ribas. Praktikoje dažnai pasirenkama 500 Eur arba 750 Eur riba. Pasekmė yra tiesioginė: jei turto vieneto savikaina yra mažesnė už šią ribą, jis iš karto pripažinamas sąnaudomis, net jei atitinka visus kitus kriterijus. Tai reiškia, kad pigesnė įranga ar baldai nepatenka į balansą ir jų vertė nėra paskirstoma per nusidėvėjimo laikotarpį.
Nuo 2025 m. sausio 1 d. aktualus papildomas niuansas: įsigaliojo lengvųjų automobilių įsigijimo savikainos atskaitymo ribojimas pelno mokesčio tikslais, susietas su išmetamu CO₂ kiekiu. kuo didesnė tarša, tuo mažesnę įsigijimo savikainos dalį leidžiama atskaityti. Tikslias ribas ir jų taikymą 2025-2026 m. reikėtų tikrinti pagal VMI paaiškinimus, nes jos tiesiogiai veikia automobilio nusidėvėjimo apskaitą.
Ilgalaikio turto rūšys ir klasifikacija
Ilgalaikis turtas skirstomas į tris pagrindines kategorijas: materialųjį, nematerialųjį ir finansinį. Toks skirstymas grindžiamas turto fiziškumu ir jo naudojimo pobūdžiu. Materialusis turtas turi fizinį pavidalą ir yra reglamentuojamas 12-ajame VAS, nematerialusis turtas fizinio pavidalo neturi ir yra reglamentuojamas 13-ajame VAS, o finansinį turtą sudaro ilgalaikės investicijos. Tai apčiuopiami objektai, kuriuos įmonė naudoja gamybai, paslaugoms teikti, nuomai ar administraciniams tikslams ilgiau nei vienus metus. Šiai kategorijai priskiriami: pastatai ir statiniai; mašinos ir įrenginiai; transporto priemonės; kompiuteriai ir ryšių priemonės; baldai ir biuro įranga. Naudojamas materialusis turtas palaipsniui praranda vertę dėl fizinio nusidėvėjimo ir technologinio senėjimo. Todėl jam skaičiuojamas nusidėvėjimas, kurio metu turto savikaina sistemingai paskirstoma per visą naudingo tarnavimo laikotarpį.
Nematerialusis ilgalaikis turtas yra fizinio pavidalo neturintis turtas, reglamentuojamas 13-ajame VAS. Tai identifikuojamas nepiniginis turtas, kurį įmonė naudoja veikloje ilgiau nei vienus metus ir iš kurio tikisi gauti ekonominės naudos. Dažniausi pavyzdžiai yra programinė įranga, licencijos, patentai, prekių ženklai ir prestižas (angl. goodwill). Šie objektai neturi apčiuopiamos formos, tačiau turi aiškią ekonominę vertę įmonei. Esminis skirtumas nuo materialiojo turto yra tas, kad nematerialiajam turtui taikoma amortizacija, o ne nusidėvėjimas. Jo vertė taip pat sistemingai paskirstoma per naudingo tarnavimo laikotarpį.
Finansinis ilgalaikis turtas yra ilgalaikės investicijos, kurias įmonė ketina laikyti ilgiau nei vienus metus, siekdama ekonominės naudos. Skirtingai nei materialusis ar nematerialusis turtas, jis neturi fizinio pavidalo ir nėra tiesiogiai naudojamas įmonės veikloje. Šiai kategorijai priskiriamos kitų įmonių akcijos, obligacijos, ilgalaikės suteiktos paskolos ir ilgalaikės gautinos sumos. Finansiniam ilgalaikiam turtui nusidėvėjimas ir amortizacija netaikomi, nes jo vertė nemažėja dėl naudojimo. Vietoj to jis perkainojamas atsižvelgiant į rinkos pokyčius arba vertinamas dėl galimo vertės sumažėjimo.
Ilgalaikio turto vertės nustatymas ir apskaita pagal VAS
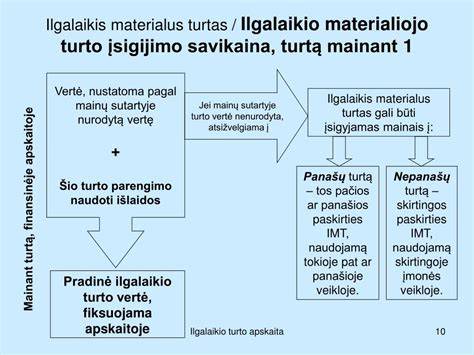
Ilgalaikis turtas apskaitoje pripažįstamas įsigijimo (pasigaminimo) savikaina, kuri apima ne tik pirkimo kainą, bet ir visas išlaidas, patirtas parengiant turtą naudoti pagal jo numatytą paskirtį. Į savikainą įskaičiuojama pirkimo kaina, transportavimo, montavimo ir parengimo naudoti išlaidos bei neatskaitomas pirkimo PVM. Atskaitomas PVM į savikainą neįtraukiamas, nes yra susigrąžinamas. Finansavimo palūkanos paprastai taip pat neįskaičiuojamos ir pripažįstamos laikotarpio sąnaudomis. Taip sudaromas turtas registruojamas balanse ir įtraukiamas į ilgalaikio turto registrą. Registre fiksuojami duomenys: savikaina, įsigijimo data, naudingo tarnavimo laikotarpis, taikomas nusidėvėjimo metodas ir sukauptas nusidėvėjimas. Balansui pateikiama likutinė vertė, kuri apskaičiuojama iš įsigijimo savikainos atėmus sukauptą nusidėvėjimą. Taip turtas palaipsniui sumažina savo balanse esančią vertę.
Gali būti taikomas perkainojimo metodas: pasirinkus jį, ši procedūra taikoma visai turto grupei, o ne atskiriems vienetams. Dažniausiai perkainojami pastatai ir žemė, kurių rinkos vertė laikui bėgant kinta. Perkainojimas atliekamas reguliariai, kad balanse pateikiama vertė reikšmingai nesiskirtų nuo tikrosios vertės.
Nusidėvėjimas ir mūsų mokestinės nuostatos
Nusidėvėjimas - tai sistemingas turto įsigijimo savikainos paskirstymas per jo naudingo tarnavimo laikotarpį. Toks paskirstymas leidžia atspindėti turto vertės mažėjimą dėl naudojimo, fizinio nusidėvėjimo ar moralinio senėjimo, todėl sąnaudos pripažįstamos palaipsniui, o ne iš karto. Pelno mokesčio tikslais nusidėvėjimas skaičiuojamas pagal PMĮ 1 priedėlį, kuriame numatyti trys metodai: tiesiogiai proporcingas (tiesinis) - vertė paskirstoma lygiomis dalimis per visą laikotarpį; dvigubos mažėjančios vertės - didesnės sąnaudos pripažįstamos pirmaisiais naudojimo metais; produkcijos - nusidėvėjimas siejamas su pagamintos produkcijos kiekiu. Svarbus niuansas: PMĮ 1 priedėlyje nurodyti normatyvai yra maksimalūs, t. y. nustatantys trumpiausius leidžiamus nusidėvėjimo laikotarpius. Įmonė gali pasirinkti ilgesnį laikotarpį, tačiau ne trumpesnį, todėl turtą negalima nudėvėti greičiau, nei leidžia įstatymas. Pagrindiniai trumpiausi leidžiami laikotarpiai: nauji veikloje naudojami pastatai - 8 metai; gyvenamieji pastatai - 20 metų; mašinos ir įrenginiai - 5 metai; kompiuteriai, jų tinklai ir ryšiai - 3 metai; baldai - 6 metai; programinė įranga ir kitas nematerialusis turtas - 3 metai. Pasirinktas metodas ir laikotarpis tiesiogiai veikia apmokestinamąjį pelną, nes nusidėvėjimo sąnaudos mažina mokestinę bazę. Apskaitos politikoje pasirinktą nusidėvėjimo metodą įmonė taiko nuosekliai, kad finansiniai duomenys išliktų palyginami skirtingais ataskaitiniais laikotarpiais.
VSAFAS ir VAS: pagrindiniai skirtumai
12-asis VSAFAS taikomas viešajam sektoriui, o verslo apskaitos standartai (VAS) - privatioms įmonėms. Todėl ilgalaikio turto pripažinimo ir apskaitos reikalavimai šiose sistemose skiriasi. Vienas iš konkrečių skirtumų - viešajame sektoriuje minimali ilgalaikio materialiojo turto vertė yra fiksuota ir nuo 2015 m. siekia 500 Eur, o privačios įmonės šią ribą nustato pačios. Tačiau logika išlieka: turtas naudojamas ilgiau nei vienus metus, jam skaičiuojamas nusidėvėjimas, o balanse pateikiama likutinė vertė.
Nedideli atmintinų klausimų santrauka
Nuo kokios sumos turtas laikomas ilgalaikiu? Vienos privalomos įstatymuose nustatytos sumos nėra; minimalią vertės ribą įmonė nustato savo apskaitos politikoje, dažnai 500 Eur arba 750 Eur. Be vertės kriterijaus turtas taip pat turi būti naudojamas ilgiau nei metus ekonominei naudai gauti. Jei savikaina yra mažesnė už ribą, turtas pripažįstamas sąnaudomis. Ilgalaikio turto kategorijos, jų priskyrimas ir nusidėvėjimo skaičiavimas turi būti nuoseklus, nes kitaip iškreipiama pelno mokesčio bazė. Viešajame sektoriuje taikomi VSAFAS principai, privatioms įmonėms - VAS principai.
Ilgalaikio turto nusidėvėjimas yra svarbus ne tik apskaitos, bet ir mokestinių laikotarpių valdymui: pasirinktas nusidėvėjimo metodas ir laikotarpis veikia pelno mokesčio apskaičiavimą. Tuo pačiu laikomasi nuoseklumo ir skaidrumo principų, o perkainojimai gali būti taikomi visai turto grupei, o ne atskiriems vienetams. Tačiau kai kurios niuansai, pavyzdžiui, lengvųjų automobilių savikainos atskaitymas ar PVM reikalavimai, gali keistis pagal teisės aktų nuostatas ir interpretacijas.
Paslaugos ir patarimai įmonei
„Lamigra“ komanda padeda įmonėms tinkamai tvarkyti ilgalaikio turto apskaitą, parinkti tinkamus nusidėvėjimo metodus ir užtikrinti atitiktį teisės aktų reikalavimams. Turtas bendrąja prasme - didelės įvairovės ir gali turėti daug kvalifikacijų. Kalbant apie juridinių asmenų - įmonių turtą, aiški struktūra, kurią nulemia finansinė įmonių apskaita ir bendrosios taisyklės. Visas įmonių turtas atsispindi finansinėse ataskaitose, o balansą papildomai papildo likutinė vertė - tiksliai matyti turto vertė laikui bėgant.
tags: #el #parduotuve #igalaikis #ar #trumpalaikis #turtas