LR Finansinės apskaitos įstatyme yra apibrėžimas, kad inventorizacija - tai turto ir įsipareigojimų patikrinimas bei jų faktinių likučių palyginimas su apskaitos registrų duomenimis. Taip pat jame teigiama, kad subjekto vadovas užtikrina, jog turto ir įsipareigojimų sąskaitų likučiai būtų pagrindžiami inventorizacijos duomenimis. kai reikia nustatyti atsargų likutį ir pardavimų savikainą, taikant periodinį atsargų apskaitos būdą;suderinti skolų likučius, nes kartais jie „išsibalansuoja“;siekiant faktiškai patikrinti, kiek įmonė turi turto ir įsipareigojimų bei nustatyti jų kokybę - ar visas turtas dar tebėra likvidus ir nenuvertėjo.
Kas atsitinka, kai įmonė neatlieka inventorizacijos? Tuomet balanso skaičiai signalizuoja, kad likučiai yra „nenormalūs“. Kiekvienoje ūkio šakoje vyrauja tam tikros tendencijos. Pavyzdžiui, prekybine veikla užsiimančioje įmonėje atsargų likutis įprastai sudaro 9-26 proc. Vadinasi, jei įmonės apyvarta yra 1 mln. Eur, tai ir atsargų likutis balanse turėtų būti nuo 90 iki 260 tūkst. Eur. Tuo metu paslaugų įmonėse atsargų likučio kartais iš viso nėra, nes reikalingos atsargos perkamos pagal poreikį ir iš karto yra panaudojamos. O gamybinėse įmonėse atsargų likutis dažnai viršija 50 proc.
Antroji priežastis, kodėl verta atlikti detalią metinę inventorizaciją - tai gautinų sumų patikrinimas. Juk didžiąją dalį gautinų sumų sudaro pirkėjų skolos, kurios yra dažnai nemaža apyvartinio kapitalo dalis. Todėl metinės inventorizacijos metu negavus pasirašyto skolų suderinimo akto iš pirkėjų, jau yra signalas, kad su šia skola ateityje gali būti problemų. Tai reiškia, kad vertinamas ne tik skolos likutis, bet ir tikimybė šią skolą susigrąžinti. O juk beviltiškos pirkėjų skolos turi būti nurašomos. Vadinasi, nebelieka tam tikros turto dalies ir išauga įmonės sąnaudos.
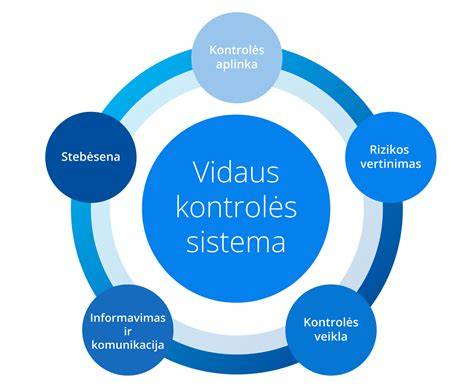
Finansinės ataskaitos parodo įmonės finansinę būklę, veiklos rezultatus ir pinigų srautus. Vadinasi, tik atlikus pilną viso turto ir įsipareigojimų inventorizaciją, galima teigti, kad visi likučiai yra aiškūs ir faktiškas jų kiekis atitinka finansinėje apskaitoje užregistruotą. Inventorizacija jau daug metų naudojama kaip labai efektyvi vidaus kontrolės priemonė ir tik nuo 2022 m. gegužės 1 d. jos atlikimo tvarka neviešajam sektoriui visiškai nereglamentuojama. Tai reiškia, jog kiekviena įmonė gali nustatyti, kaip konkrečiai inventorizuos kiekvieną turto ar įsipareigojimų rūšį. Labiausiai patartina taupyti darbo laiką toms inventorizacijos procedūroms, kurios yra visiškai nereikšmingos. Rekomendacijas galima būtų tęsti ir tęsti, tačiau kiekviena įmonė turi nustatyti savo inventorizacijos atlikimo tvarką ir jos laikytis. Inventorizacijos dokumentai yra įrodymas, kad metinė inventorizacija yra atlikta. Ir visi jie gali būti skaitmeniniai.
Pablogėjus įmonės finansinei būklei ar priartėjus prie nemokumo ribos, vienas iš svarbiausių veiksmų nemokumo administratoriui - nustatyti, ar įmonės nemokumo situacija nebuvo sukelta tyčia. Finansinę atsakomybę ir įmonių valdymą reglamentuojančių nuostatų kontekste inventorizacijos tikslas - pagrįsti balanso likučius ir užtikrinti jų atitiktį realiai turtui ir įsipareigojimams.
Inventorizacijos teisiniai pagrindai ir atskiri VAS reikalavimai
Inventorizaciją Lietuvoje reglamentuoja Finansinės atskaitomybės įstatymas bei su juo susijusios nuostatos. Straipsnyje apžvelgiami VAS reikalaujami kasmetiniai apskaitinių įverčių tikslinimai, aptariant, kaip jie galėtų būti derinami su metine inventorizacija. Turto nusidėvėjimo (amortizacijos) normos peržiūrėjimas ir tikslinimas (13-ojo VAS 55 p., 12-ojo VAS 69 p.) - prieš sudarant metines finansines ataskaitas, VAS įpareigoja peržiūrėti naudojamo turto naudingo tarnavimo laiką ir, esant būtinybei, jį patikslinti. VAS reikalaujamos procedūros reiškia tai, kad įmonė turi pasirūpinti ne tik jas atlikti, bet ir privalo turėti tai patvirtinančius įrodymus. Tai ypač aktualu audituojamoms įmonėms, nes, auditoriams reikalaujant, jos privalės pateikti tokius dokumentus. Šiuo atveju gali labai pagelbėti metinė inventorizacija, nes inventorizacijos komisiją galima įpareigoti ne tik suskaičiuoti pačius turto vienetus, bet ir patikrinti jų būklę, nusidėvėjimo mastą - komisijos įrašai inventorizacijos dokumentuose bus įrodymas, kad minėtos aplinkybės buvo tikrintos. Nepaudituojamoms įmonėms dažniausiai tokie įrodymai nebūtini, bet ir joms pravartu patikrinti turto verčių teisingumą.
Ilgalaikio turto nusidėvėjimo (amortizacijos) normatyvo pagrįstumą verta patikrinti tada, kai įmonė nusprendžia turtą naudoti gerokai ilgiau, nei iš anksto planavo, arba kai vertingo turto balansinė vertė tampa neadekvačiai maža dėl per greito nudėvėjimo. Turto likvidacinės vertės peržiūrėjimas ir tikslinimas (12-ojo VAS 69 p.). Likvidacinė vertė išreiškia tikėtiną turto vertę jo naudingo tarnavimo pabaigoje, tad ji tiesiogiai priklauso nuo įmonės ketinimų - ar turtą planuojama naudoti iki visiško jo susidėvėjimo, ar gerokai trumpiau. Įmonės dažniausiai pasirenka arba visiškai simbolinę 1 euro vertę, arba Pelno mokesčio įstatyme nustatytą maksimalią 10 proc. ilgalaikio turto įsigijimo savikainos sumą. Jeigu įmonė ketina turtą naudoti tol, kol jis visiškai susidėvės, likvidacinės vertės dydis nesvarbus. Tikėtina, kad tokio turto likvidacinė vertė bus artima antrinių žaliavų supirkimo kainai. Tačiau jeigu turtą ketinama naudoti kur kas trumpiau, nustačius labai mažą likvidacinę vertę, padidėja tokio turto nudėvėjimo sąnaudos. Tai ne tik dirbtinai blogina įmonės finansinius rezultatus, bet ir mažina turto likutinę vertę. Vienas iš būdų šito išvengti - padidinti tokio turto likvidacinę vertę.
Turto eilinis perkainojimas (12-ojo VAS 44 p.). Ilgalaikio materialiojo turto (IMT) apskaitą reglamentuojantis 12-asis VAS numato, kad turtas gali būti apskaitomas įsigijimo arba perkainota verte. Pasirinktas apskaitos metodas taikomas visai turto grupei, o įmonei pačiai palikta apsispręsti, kaip turtas turi būti grupuojamas, - tai nebūtinai turi atitikti balanso straipsnius ar Pelno mokesčio įstatymo 1 priedėlyje nustatytas turto grupes. Svarbu, kad vienarūšio turto objektai patektų į tą pačią turto grupę. Jeigu įmonė nori perkainoti kokį nors turto vienetą, tą padaryti galima, jeigu pagal įmonės apskaitos politiką atitinkama turto grupė apskaitoma perkainota verte. VAS nenumato jokių apribojimų IMT apskaitos būdo keitimui - įmonė tai gali atlikti atsiradus poreikiui: koreguojant įmonės apskaitos politiką, tereikia joje įteisinti naują apskaitos metodą. Apsisprendžiant dėl tokių pakeitimų, reikia atsižvelgti į tai, kad perkainota verte apskaitomas turtas periodiškai (ne rečiau kaip kas 5 metus) turi būti perkainojamas, todėl šį būdą prasminga taikyti tik nekilnojamajam turtui, kurio vertė turi tendenciją didėti. Pelno mokesčio įstatymas turto perkainojimo nepripažįsta. Turtas gali būti perkainojamas ne tik samdant turto vertintojus, bet ir pagal kitus informacijos šaltinius, pavyzdžiui, banko atliktą turto įvertinimą. VAS leidžia remtis net ir Juridinių asmenų registre (JAR) skelbiama turto mokestine verte, jeigu ji buvo nustatyta ne anksčiau kaip prieš 12 mėnesių.
Galimo turto nuvertėjimo patikrinimas (23-iojo VAS 5 p.). VAS įpareigoja kasmet pasitikrinti, ar turtas nenuvertėjo. Tokie reikalavimai numatyti kiekvienos turto rūšies apskaitą reglamentuojančiame standarte. Kaip minėta, visi šie apskaitinių įverčių kasmetiniai patikrinimai ir, esant būtinybei, tikslinimai skirti užtikrinti, kad balanse turto vertė nebūtų nepagrįstai padidinta. Taip gali nutikti turtui nuvertėjus, kai šis faktas nebuvo pripažintas apskaitoje. Atsižvelgiant į faktinę būklę, būtina įvertinti turto nuvertėjimo požymius ir galimas priežastis.
Atsargų įvertinimas grynąja galimo realizavimo verte (9-ojo VAS 4 p.). Atsargas balanse įvertinti grynąja galimo realizavimo verte reikalaujama tuomet, jeigu ji yra mažesnė už atsargų pirkimo savikainą. Tipiniai požymiai, kad atsargos gali būti nuvertėjusios: nuostolingas jų pardavimas, seniai neparduodamos atsargos, akivaizdžiai perteklinis atsargų kiekis, prekinę išvaizdą praradusios arba apgadintos atsargos ir pan. Ilgiau nei metus sandėlyje gulinčios atsargos laikomos potencialiai nuvertėjusios, todėl jų apskaitinė vertė gali būti sumažinta. Grynoji galimo realizavimo vertė nustatoma pagal planuojamą atsargų panaudojimo būdą: prekės vertinamos pagal tikėtiną pardavimo kainą, pagaminta produkcija - pagal galimas pardavimo kainas, žaliavos ir komplektuojamieji gaminiai - pagal pirkimo kainą. Taip pat svarbu perklasifikuoti buvusį IMT, kurį nuspręsta perleisti, į atsargas; tai daroma kai turtas yra aktyviai parduodamas ir ieškoma pirkėjų. Perklasifikavimo taisyklės turi būti aiškiai dokumentuotos ir patvirtintos inventorizacijos bylose.
Ilgalaikių skolų einamųjų metų dalies išskyrimas. Turto grupavimo į ilgalaikį ir trumpalaikį taisyklė nustato, kad tos skolos, kurios turi būti apmokėtos per 12 mėn., priskiriamos trumpalaikėms. Abejotinų skolų nurašymas (18-ojo VAS 57 p.). Metų pabaigoje įmonės įpareigotos apskaičiuoti potencialiai neatgautiną debitorinių skolų sumą ir ją pripažinti sąnaudomis. Jokių formalių skolų beviltiškumo požymių ir reikalavimų VAS nenumato. 18-ajame VAS pateiktos tik orientacinės sąlygos - sunki skolininko finansinė padėtis, pradelstos skolos, didelė skolininko bankroto tikimybė ir pan. Jei tikimybė atgauti skolą yra mažesnė nei 50 proc., balansinė dalis turėtų būti nurašyta. Tai skiriasi nuo beviltiškų skolų nurašymo į leidžiamus atskaitymus atskaitomybės teisėms. Skolų dalies priskyrimas abejojančioms nereiškia, kad atsisakoma reikalavimo teisės. Įvertinus galimas skolų neatgavimo rizikas, pagal tai siekiama sumažinti bendrą skolų likutį, kad balansinė skolų vertė neviršytų tikėtinos atgautinos sumos. Skolos turėtų būti sugrupuotos pagal pradelsimo laikotarpius (pvz., pradelstos iki 30 d., nuo 31 d. iki 90 d. ir pan.).
Reikalavimas skolas balanse įvertinti amortizuota savikaina (18-ojo VAS 32 p.). Šis reikalavimas įgalina diskontuoti beprocentes paskolas ir pradžioje jas pripažinti su nuostoliais dėl negautų palūkanų, o vėliau per laikotarpį jas įtraukti į pajamas. Pelno mokesčio įstatymas taip pat reikalauja apskaičiuoti menamas palūkanas, tačiau tik tuo atveju, kai beprocentės paskolos suteikiamos asocijuotiems asmenims. Skiriasi ir pats menamų palūkanų apskaičiavimas: mokesčių tikslais jos apskaičiuojamos nuo visos beprocentės skolos sumos, o balanse - nuo diskontuotos skolos vertės.
Uzsienio valiuta gautinų ir mokėtinų sumų - valiutinių straipsnių - įvertinimas, taikant finansinių metų pabaigos euro ir užsienio valiutos santykį (22-ojo VAS 7 p.). Valiutinėms operacijoms ir valiutiniams straipsniams įvertinti gali būti taikomi ne tik Europos centrinio banko, bet ir kitų patikimų rinkos šaltinių (pvz., Bloomberg) skelbiami santykiai. Finansinio turto įvertinimas tikrąja verte (18-ojo VAS 32.1 p.). Parduoti laikomas finansinis turtas įvertinamas tikrąja verte, jeigu ją galima patikimai nustatyti; jei ne, balanse - įsigijimo savikaina. Viešai parduodamų vertybinių popierių tikrąją vertę apskaičiuoti galima per biržą ar kitas platformas, ir jei įmanoma, metų pabaigoje formuojama turto portfelio ataskaita, pagal kurią perkainojama turimas finansinis turtas.
Dažnai viena svarbiausių skolų inventorizacijos procedūrų - skolų derinimas su skolininku. Siekiant apskaičiuoti abejojinų skolų sumą, turi būti vertinama ir jų nesusigrąžinimo rizika. Dalis įsipareigojimams būdingų koregavimų yra tokie patys, kaip ir skolų atveju: įskaitant užsienio valiutų kursų perkaliojimus, laikotarpio įsipareigojimų perkėlimą iš ilgamečių į trumpalaikius įsipareigojimus, bei beprocentių paskolų amortizuotos savikainos apskaičiavimą. Kiekvieną balanso datą įmonė turi peržiūrėti ir koreguoti jų vertę (19 VAS 13 p.).
Pagal 24-ąjį VAS „Pelno mokestis“, atidėtasis pelno mokestis apskaičiuojamas taikant tokius pelno mokesčio tarifus, kurie bus, kai išnyks laikinieji skirtumai, dėl kurių susidarė atidėtasis pelno mokestis. Nuo 2026 m. standartinis pelno mokesčio tarifas didinamas nuo 16 iki 17 proc., todėl 2025 m. dėl tokio perskaičiavimo susidaręs skirtumas parodomas pelno (nuostolių) ataskaitoje - juo yra koreguojama pelno (nuostolių) ataskaitoje pateikta pelno mokesčio sąnaudų suma (24 VAS 33 p.).
Inventorizavimo aprašus pasirašo tie asmenys, kurie yra paskirti ir dalyvauja atliekant inventorizaciją. Metinės inventorizacijos tikslas, kaip nurodo Įmonių finansinės atskaitomybės įstatymas, - pagrįsti balanso likučius. Teisės aktai nereikalauja tvirtinti inventorizavimo aprašų. Dėl karantino metinės inventorizacijos neatšauktos. Jei prekės iš tiesų buvo sunaudotos pajamoms uždirbti, jos gali būti 2019 metų leidomi atskaitymai. Šiuo metu galiojanti inventorizacijos atlikimo tvarka reikalauja pasirašyti inventorizavimo aprašus. Atlikus inventorizaciją ir nustačius trūkumą, jis pripažįstamas sąnaudomis ir neleidžiamais atskaitymais. Tai, kas nesunaudota, nėra sąnaudos. Tik dėl to, kad prekės yra kitos rūšies, nei buvo nustatyta jas pagaminus, nuvertinti jų nereikia.
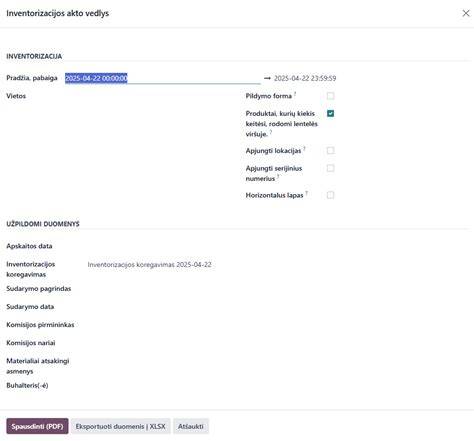
[VIDEO] 2015 m. lapkričio 23 d. Naujosios Inventorizacijos taisyklės nustato, kaip turės būti organizuojama ir atliekama inventorizacija nuo 2015 m. Šis sąvadų rinkinys skirtas inventorizacijos klausimams. Prieš atliekant inventorizaciją reikia įsitikinti, jog visos pirkimo, pardavimo, vidinio judėjimo, POS, atsargų bei gamybos operacijos yra perkeltos. 1. Inventorizuojamų prekių sąraše kuriamas naujas dokumentas. Priklausomai nuo to, ar vedant inventorizacijos likučius matysis fiksuoti prekių likučiai, ar ne, parenkamas sąrašo tipas "Su kiekiais" arba "Be kiekių". Pasirinkus tipą "Nėra sąrašo", į inventorizacijos operacijas reikės įvesti ne tik likučius, bet ir prekių kodus, t.y. ekrane nebus iš anksto paruošto jų sąrašo. Inventorizuojamų prekių sąraše turi būti visos prekės, kurioms atliekama inventorizacija. Inventorizuojamų prekių sąrašo formavimui spaudžiamas mygtukas "Sąrašo formavimas".
Vėlesniuose žingsniuose pateikiamos instrukcijos, kaip formuoti inventorizacijų sąrašą, kaip fiksuoti likučius FIFO metodu, kaip atlikti keletą inventorizacijos operacijų vienu metu ir kaip naudotis kaupiklių duomenimis, siekiant tiksliai užregistruoti likučius. Inventorizacijos fiksavimas atliekamas kai perkeltos visos inventorizacijos operacijos. Po inventorizacijos prekių kiekių skirtumai patikrinami, o įrašai užfiksuoti į lauką „Inv. 7“. Perkėlus atsargų operaciją, inventorizacija laikoma užbaigta. Po inventorizacijos prekių kiekiai apskaitoje sutampa su inventorizacijos metu rastu prekių kiekiu.
Kitas praktinis įžvalgas ir rekomendacijos
Inventorizacijos aprašai ir jų įrodymai - pagrindiniai įrodymai, kad metinė inventorizacija buvo atlikta. Dabartinėje praktikoje dokumentai gali būti skaitmeniniai, todėl įmonės gali pasinaudoti elektroninėmis priemonėmis laikydamosi teisės aktų nuostatų. Dažnai įmonės skiria dėmesį ir laikosi nuoseklių procedūrų, kuriomis siekiama minimizuoti laiko sąnaudas ir išvengti perteklinių veiksmų. Inventorizacijos laikotarpiu svarbu užtikrinti, kad prekės būtų visapusiškai įvertintos ir kad jų likučiai būtų tiksliai atitinkantys apskaitos duomenis. Tai padeda užtikrinti finansinių ataskaitų tikslumą ir palaikyti tinkamą vidaus kontrolę.
tags: #trumpalaikio #turto #inventorizacija