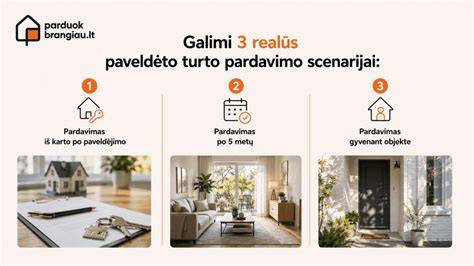
Bendraudamas su savo klientais dažnai susiduriu su gana elementaria situacija - paveldėjau namą arba sklypą iš senelių ir noriu jį pelningai parduoti. Kadangi laikau nekilnojamąjį turtą vis dar viena iš efektyviausių investicijų formų, patariu savo klientams to turto iš karto neskubėti parduoti - galbūt ten galima vystyti NT projektą, kuris kainuotų kelis kart didesnę sumą, nei norima dabar gauti. Paprastai paveldėtu turtu skubama atsikratyti gana greitai, bet ar tikrai tai naudinga.
Reikia atkreipti dėmesį, kad jei esate ne pirmos eilės giminaitis tam žmogui, iš kurio paveldėjote turtą, teks sumokėti 15 proc. GPM. Pirmos eilės giminaičiai yra sutuoktiniai, vaikai, tėvai, seneliai, broliai seserys, vaikaičiai ir įvaikiai. Jei pastaruosius 2 metus buvote registruoti ir deklaravote savo gyvenamąją vietą, tokį būstą parduodami mokesčių taip pat nemokėsite. Beje, jei nuosavybė priklauso dviem asmenims, registruotis reikia abiems. Mokesčių nereikia mokėti, jei už paveldėto NT pardavimą gautus pinigus panaudojate kito būsto įsigijimui per 1 metus. Tai reiškia, kad paveldėtą būstą galite parduoti ir per metus įsigyti kitą būstą ir tą įsigijimą atitinkamai deklaruoti. Tada mokėti mokesčių nuo pelno nereikia.
Rinkos vertė būna nurodyta Registrų centre pagal vidutine tos vietovės objekto kainą. Realią rinkos kainą nustato atestuoti turto vertintojai, kurie įvertiną objekto kainą pagal toje vietoje vykdomus sandorius per 1 kalendorinius metus (kartais Registrų centro nurodyta vertė būna dvigubai mažesnė, tad galimos įvairios spekuliacijos). Turto vertintojai gali atlikti preliminarų ir išsamų turto vertinimą. Preliminarūs turto vertinimai kainuoja ne taip jau ir daug - 30-50 eurų, tačiau parduodant reikės išsamaus turto vertinimo. Išrašo iš VĮ Registrų centro nepakaks. Nepamirškite, kad mokesčiai skaičiuojami tik nuo nekilnojamo turto kainų. Jei parduodate paveldėtą butą su baldais ir buitine technika, kilnojamas turtas ir daiktai turėtų būti parduodami atskirai. Taip išvengsite sumaišties dėl mokesčių.
Teisiniai pagrindai: kada galima parduoti paveldėtą turtą
Paveldėto turto pardavimas Lietuvoje yra reglamentuojamas Lietuvos Respublikos Civiliniu Kodeksu. Pagal šį kodeksą, paveldėtojai turi teisę disponuoti paveldėtu turtu, tačiau yra keletas svarbių teisinių reikalavimų, kuriuos būtina įvykdyti. Pardavimas gali būti atliktas tik po to, kai paveldėjimo procesas yra visiškai užbaigtas. Tai reiškia, kad Paveldėjimo aktas: Paveldėtojai turi gauti oficialų paveldėjimo aktą iš Registrų Centro. Turto registracija: Užtikrinkite, kad paveldėtas turtas būtų teisiškai registruotas jūsų vardu. Tai padeda išvengti teisinių nesklandumų pardavimo metu.
Jei paveldėjimas yra dalijamas tarp kelių paveldėtojų, būtina sudaryti pirminį susitarimą dėl turto dalijimo arba pardavimo. Tai gali apimti: Visi paveldėtojai turi sutikti su turto pardavimu. Teisinė pagalba: Rekomenduojama kreiptis į teisininką, kuris padės sudaryti tinkamus dokumentus ir užtikrins, kad visi teisiniai reikalavimai būtų įvykdyti.
Paskolos ir įsiskolinimai: ką reikia žinoti prieš pardavimą
Jei paveldėtas turtas yra apkrautas paskola arba kitais įsiskolinimais, būtina šiuos įsipareigojimus išspręsti prieš pardavimą.
2.1 Paskolos atšaukimas: Prieš pardavimą, turite išsiaiškinti paskolos likutį ir atlikti paskolos atšaukimą. Tai galima padaryti šiais žingsniais: Kontaktai su banku: Kreipkitės į savo banką, kad sužinotumėte tikslų paskolos likutį ir gautumėte paskolos atšaukimo informaciją. Banko Svetainė Paskolos atšaukimo sutartis: Pasirašykite paskolos atšaukimo sutartį, kurioje bus nurodyta, kaip paskola bus padengta iš pardavimo gautų lėšų.
2.2 Kitų įsiskolinimų tvarkymas: Be paskolos, gali būti ir kitų įsiskolinimų, kuriuos būtina išspręsti prieš pardavimą: Mokesčiai: Užtikrinkite, kad visi mokesčiai, susiję su turtu, būtų sumokėti. Kiti įsiskolinimai: Tai gali apimti komunalinių paslaugų skolas, remontų išlaidas ar kitus finansinius įsipareigojimus.
Turto vertinimas ir kainos nustatymas
3.1 Profesionalus turto vertinimas: Prieš nustatant pardavimo kainą, svarbu gauti profesionalią turto vertę. Tai padės nustatyti realią rinkos vertę ir užtikrinti, kad pardavimo kaina būtų konkurencinga. Turto vertintojas: Pasitarkite su sertifikuotu nekilnojamojo turto vertintoju. Išnagrinėkite rinkos analizę naudojant Aruodas.lt ar RE/MAX Lietuva.
3.2 Kainos strategijos: Nustatant kainą, atsižvelkite į rinkos tendencijas, turto būklę ir jūsų finansinius tikslus. Konkurencinga kaina: užtikrinkite, kad jūsų turto kaina būtų konkurencinga, atsižvelgiant į panašius objektus rinkoje. Lankstumas: Būkite pasiruošę deryboms ir galbūt mažinti kainą, jei tai bus būtina norint pritraukti pirkėjus.
Pardavimo procesas: dokumentai, rinkodara, brokeris
4.1 Dokumentų paruošimas: Visi reikalingi dokumentai turi būti paruošti ir tvarkingi prieš pradėdami pardavimą. Nuosavybės įrodymas: Užtikrinkite, kad turite visus reikalingus nuosavybės dokumentus. Registrų Centras.
4.2 Rinkodara ir skelbimai: Efektyvi rinkodara yra esminė sėkmingam pardavimui. Profesionalios nuotraukos: Investuokite į kokybiškas nuotraukas, kurios parodys jūsų turtą geriausioje šviesoje. Skelbimų platformos: Skelbkite savo turto pasiūlymą populiariose platformose, tokiuose kaip Aruodas.lt ar Realtor.com.
4.3 Bendradarbiavimas su nekilnojamojo turto brokeriu: Pasinaudokite profesionalių brokerių paslaugomis, kad jūsų pardavimo procesas vyktų sklandžiai. Sigitas Žiaunys Nekilnojamojo Turto Brokeris: Rekomenduojame bendradarbiauti su Sigitas Žiaunys, kuris turi ilgametę patirtį ir puikius rezultatus parduodant paveldėtą turtą. Paslaugų spektras: Brokeris gali padėti su turto vertinimu, rinkodara, derybomis ir sandorio dokumentacija.
Mokesčių aspektai
5.1 Pelno mokestis: Pardavus paveldėtą turtą, gali tekti sumokėti pelno mokestį, jei turto vertė padidėjo nuo jo įsigijimo. Apskaičiavimas: Apskaičiuokite galimą pelną ir kreipkitės į Valstybinę Mokesčių Inspekciją dėl pelno mokesčio taikymo. Konsultacija: Pasikonsultuokite su mokesčių specialistu, kad teisingai apskaičiuotumėte ir sumokėtumėte visus reikiamus mokesčius.
5.2 Turto perdavimas: Pardavus turtą, turite sumokėti turto perdavimo mokestį. Informuokitės apie turto perdavimo mokesčius ir procedūras Registrų Centras. Dokumentų pateikimas: Užtikrinkite, kad visi mokesčiai būtų sumokėti ir dokumentai teisingai pateikti.
Parduodamo turto perdavimas
6.1 Dokumentų perdavimo procesas: Užtikrinkite, kad visi dokumentai būtų perduoti ir registruoti naujam savininkui. Sandorio dokumentai: Pasirašykite pardavimo sutartį ir užtikrinkite, kad visi reikiami dokumentai būtų paruošti. Turto registracija: Registruokite turtą naujam savininkui Registrų Centras.
6.2 Turto apžiūra: Suderinkite laiką, kada pirkėjas galės apžiūrėti turtą prieš perleidimą. Tvarkos palaikymas: Užtikrinkite, kad turtas būtų tvarkingas ir geros būklės perleidimui.
Po pardavimo: naujoji pradžia ir tolesni žingsniai
7.1 Finansinių įsipareigojimų išpildymas: Pasirūpinkite, kad visi finansiniai įsipareigojimai būtų įvykdyti po pardavimo, įskaitant paskolos atšaukimą ir mokesčių mokėjimą.
7.2 Naujojo gyvenimo planavimas: Pardavus turtą, galite planuoti savo ateitį, pavyzdžiui, įsigyti naują butą arba investuoti į kitus projektus. Investavimo galimybės: Apsvarstykite, kur geriausia investuoti pardavimo išmokas. Naujojo būsto paieška: Jei ketinate įsigyti naują būstą, pradėkite paiešką anksti.
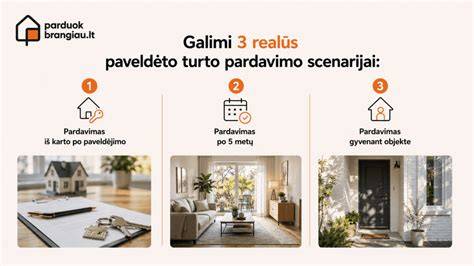
Retrospektyvinis vertinimas ir GPM taikymas nuo 2026 m.
Nuo 2026 m. sausio 1 d. įsigaliojo palankesnė tvarka nekilnojamojo turto (NT) pardavėjams. Jei turtą paveldėjote 2021 m., 2026 m. dauguma paveldėtojų daro klaidą - nepasidaro retrospektyvinio turto vertinimo. Jei turtą paveldėjote ir mirties dieną rinkos vertė buvo 100 000 Eur, o vertintojas nustatytų realią rinkos vertę 135 000 Eur, mokėsite mokesčius tik nuo 5 000 Eur skirtumo. Retrospektyvinis vertinimas leidžiamas siekiant sumažinti arba panaikinti GPM parduodant paveldėtą nekilnojamąjį turtą. Kai turtą paveldi iš pirmos eilės giminaičių, ar iš antros eilės - vertinimas retrospektyviai gali būti taikomas tik iki paveldėjimo datos. Taip pat 2026 m. pasikeitė GPM terminai - 5 metų laikotarpis išlaikymo vietai įregistruoti tampa alternatyva galimiems mokestiniams praradimams.
Taip pat paveldimo turto mokestis: tarifai ir lengvatos. Paveldimo turto mokestis taikomas apskaičiuojant papildomai prie GPM. Sumokėti mokesčiai gali būti mažesni, jei paveldėto turto vertė buvo įvertinta teisingai ir laikotės sąlygų. Paveldimo turto mokestis taikomas tik iš antros eilės ir tolimesnių giminaičių ar svetimiems asmenims; pirmos eilės giminaičiams mokesčio dažnai nepritaikoma. Tačiau, pardavus paveldėtą turtą, gali tekti sumokėti gyventojų pajamų mokestį nuo pelno, kai turtas nebuvo išlaikytas 5 metus ir nėra taikomos išimtys.
Ką daryti dabar
Atsakymas į dažnai užduodamus klausimus: Kada galima parduoti paveldėtą turtą? Paveldėto nekilnojamojo turtas gali būti parduotas bet kada po paveldėjimo teisės liudijimo gavimo ir nekilnojamojo turto įregistravimo paveldėtojo vardu. Kol turtas nėra įregistruotas jūsų nuosavybe, parduoti jo negalima. Retrospektyvinis vertinimas gali būti taikomas siekiant sumažinti GPM, jeigu buvo praleistas pirminis vertinimas. Paprastai pelnas apmokestinamas 15% tarifu, tačiau galimos išimtys ir skirtingos situacijos priklausomai nuo laikotarpio ir deklaravimo. Rekomenduoju pasikonsultuoti su brokeriu ar mokesčių specialistu, kad nustatytumėte optimalų laiką ir mokesčių vartojimą savo atveju.
Jeigu svarstote apie paveldėto turto pardavimą ir norite būti tikri, kad jūsų nekilnojamojo turto vertė bus tinkamai nustatyta, registruokitės į nemokamą konsultaciją su mūsų specialistu. Paveldėto turto pardavimas gali būti sudėtingas procesas, tačiau tinkamai pasiruošus ir bendradarbiaujant su profesionaliu nekilnojamojo turto brokeriu, jis gali vykti sklandžiai ir efektyviai. Dažnai užduodami klausimai (DUK) ir atsakymai pateikti toliau: Kada reikia užsakyti turto vertinimą, ar GPM mokestis skiriasi paveldėto turto pardavimo atveju, kaip teisėtai nemokėti GPM, kada atliekamas retrospektyvinis vertinimas, ar reikia mokėti paveldimo turto mokestį, kada deklaruoti pajamas ir sumokėti mokesčius.